虚拟币和数字货币并不是一回事,核心区别在于发行主体、法律地位、运行方式和使用范围。数字货币是一个更大的概念,既可以指央行发行的法定数字货币,也可以泛指以数字形式存在的货币或资产;虚拟币通常指由企业、平台或市场参与者创造的非主权数字代币,部分语境下还专门指比特币、以太坊等加密资产。两者都看不见、摸不着,但背后的信用来源完全不同。

数字人民币属于典型的数字货币,由中国人民银行发行,是人民币的数字形态,定位于现金类支付工具,和纸钞、硬币一样属于央行对公众的负债,并具有法偿性。它采用中心化管理和双层运营模式,用户通常通过商业银行及相关运营机构使用。支付宝、微信支付里的余额则更多是银行存款或支付账户余额,支付工具发生了数字化,并不等于出现了一种新的货币。
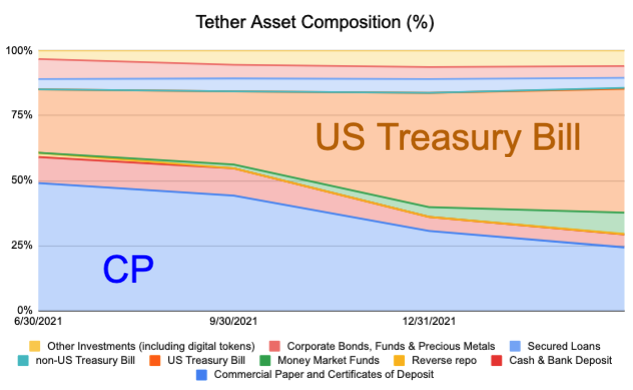
虚拟币的情况更复杂。游戏币、平台积分、Q币,往往只能在特定生态内消费,发行方能够调整规则、回收余额或限制转让;比特币、以太坊等加密货币,则依靠区块链、密码学和分布式账本记录交易,通常没有单一央行或政府作为发行信用背书。稳定币看起来与美元等资产挂钩,也不代表它天然等同于法定货币,关键还要看发行机制、储备资产、赎回安排和监管身份。
使用范围和交易逻辑也能快速区分两者。数字人民币主要服务于日常零售支付,交易单位是人民币,价值基础来自国家信用,钱包体系、身份认证、支付接口都处在明确的金融基础设施中。虚拟币则可能用于链上转账、去中心化应用、资产交易或项目激励,价格更多由供需、流动性、市场情绪和代币机制决定。即便某些虚拟币可以在全球交易平台流通,也不意味着商家必须接受,更不意味着持有人拥有法定货币同等的清偿权。

在中国现行监管框架下,比特币、以太币、泰达币等虚拟货币不具有法定货币地位,相关兑换、撮合、代币发行融资及衍生品交易等业务被明确纳入风险监管范围。站在投资者角度,判断一个项目不能只看它是否叫数字货币,还要拆开发行方、资产属性、托管方式、流通场景和退出渠道。简单说,数字货币强调以数字形式存在的货币,虚拟币更强调非主权发行、市场化运行的数字代币,概念有交集,信用基础和风险边界却不能混为一谈。